· 5 мин чтения
График под урожай: кому он выгоден, а кому нет
Доход фермера приходит раз или два в год. Основной долг можно гасить в эти же месяцы, но у этого есть своя цена.
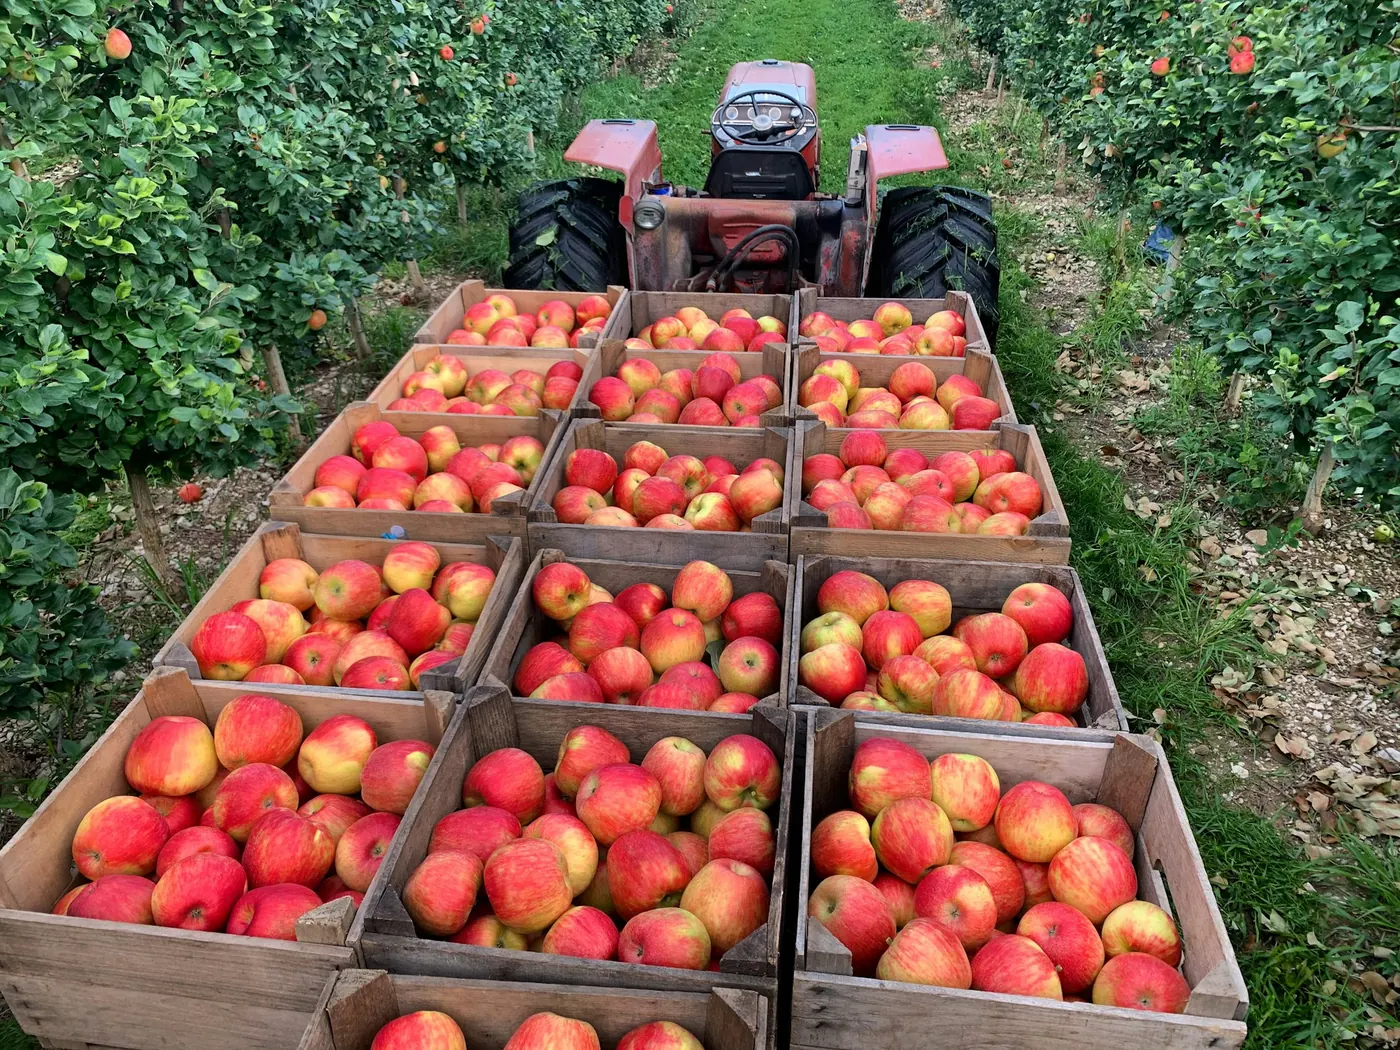
По аграрному кредиту каждый месяц вы платите только проценты, а основной долг гасите равными частями в месяцы продаж. Тепличник с томатами выбирает май и ноябрь, пчеловод август и сентябрь.
В цифрах
10 000 ₼ на 12 месяцев с 15 июля, 21% годовых, комиссия 1%. При равных платежах вы платите 931,14 ₼ в месяц, проценты всего 1 173,63 ₼. По графику под май и ноябрь осенью вы платите 175 ₼ процентов в месяц, зимой 116,67 ₼, а в ноябре 3 508,33 ₼ и в мае 3 450 ₼. Проценты составят 1 516,68 ₼.
То есть график под урожай обходится на 343 ₼ дороже, потому что бо́льшая часть долга дольше остаётся у вас. Зато в месяцы без урожая вы платите 117–175 ₼ вместо 931 ₼.
Кому подходит
- Тем, чей доход приходится на один-два месяца: овощи, фрукты, фундук, мёд, зерно.
- Тем, у кого есть договор на сбыт или квитанции продаж прошлых лет.
Кому не подходит
- Тем, кто продаёт молоко, яйца или мясо каждый месяц: равные платежи дешевле.
- Тем, кто продаёт урожай понемногу круглый год.
Если засуха, град или болезнь погубили урожай, сообщите в филиал до даты платежа: кредитный специалист осмотрит ущерб, мы продлим график до 6 месяцев и не начислим штраф за этот срок.
Другие статьи
Все статьи
· 4 мин чтения
С 1 октября можно запретить дистанционные кредиты на своё имя
Новое правило Центробанка касается потребкредитов, оформляемых по телефону и через интернет: как поставить запрет, как его снять и когда выплачиваются деньги.
· 5 мин чтения
Что такое эффективная ставка и как сравнить два предложения
Более низкая ставка не всегда означает более дешёвый кредит. Эффективная годовая ставка, учитывающая и комиссию, показывает разницу одной цифрой.
· 4 мин чтения
Проверяйте кредитную историю бесплатно дважды в год
Рассматривая заявку, кредитор первым делом смотрит кредитное бюро. Что там записано, можно заранее увидеть самому.